Позначка: НБУ

  • В банках розповіли як уникнути блокування рахунків

    В банках розповіли як уникнути блокування рахунків

    З 1 лютого в Україні набув чинності Меморандум, який обмежує розміри платежів між фізичними особами — 50-150 тис. грн. З того часу значно зросла кількість скарг клієнтів, чиї рахунки були заблоковані. Банки, в свою чергу, пояснюють посилення контролю вимогами Національного банку України, який наполягає на більш детальній перевірці проводок.

    Як запевняють банківські експерти, блокування рахунків автоматично відбуваються через програми-роботи, а для вирішення ситуацій потрібна вручну перевірка. На жаль, через великий обсяг клієнтів і нестачу фахівців у банках такі перевірки займають багато часу. Проте, щоб мінімізувати ризик потрапити в цей “капан”, фінансисти рекомендують дотримуватись кількох правил.

    Поради для уникнення блокування рахунків:

    1. Не збільшувати великі грошові операції на рахунках з невеликими оборотами. Якщо ваш рахунок використовувався для обмежених сум, не перевищуйте їх раптово, навіть якщо сума менша за встановлений ліміт (50-150 тис. грн). Різке збільшення обороту може здатися банку аномальним.

    2. Уникайте великих зарахувань готівки на рахунки. Якщо готівка регулярно надходить на рахунок, і одразу розподіляється на інші, це може бути сприйнято як нелегальні виплати або зарплати в “конвертах”. Ось чому готівкові внески на суму понад 10 тис. грн повинні бути рідкісними та документованими.

    3. Поступово збільшуйте активність на малоробочих рахунках. Якщо ви не часто користувалися рахунком, не вносьте на нього великі суми одразу. Починайте з малих сум і нарощуйте активність поступово, використовувати рахунок в побуті для дрібних покупок чи послуг.

    4. Оформлюйте великі суми грошей у вигляді подарунків належним чином. Якщо ви переказуєте великі суми (від 50-100 тис. грн), особливо родичам, оформіть їх дарування у нотаріуса. Це дозволить уникнути питань зі сторони банку.

    5. Уникайте частих дрібних переказів. Якщо ви переказуєте по 100-200 грн кілька разів на день, банк може сприйняти це як ознаку нелегальної підприємницької діяльності, що може призвести до блокування рахунку.

    6. Надавайте документи про офіційні доходи. Якщо ви отримуєте великі офіційні доходи, повідомте про це свій банк, адже з 1 липня 2025 року максимальний ліміт на платежі буде знижено до 100 тис. грн.

    7. Як діяти при відсутності офіційних доходів. Якщо ваші доходи не підтверджені документально, не вносіть сірих коштів на рахунки. Розподіляйте свої кошти по кількох рахунках і користуйтеся криптовалютами для уникнення блокувань.

    Незважаючи на те, що банки мають намір обмежити потенційні фінансові зловживання та зменшити ризики фінансування нелегальних операцій, кожен клієнт повинен стежити за своїми фінансовими операціями і дотримуватися простих порад, щоб уникнути блокування рахунків. Зрозуміло, що найбільше під удар потрапляють клієнти з нестабільними або підозрілими транзакціями, тому важливо вести прозорі фінансові операції.
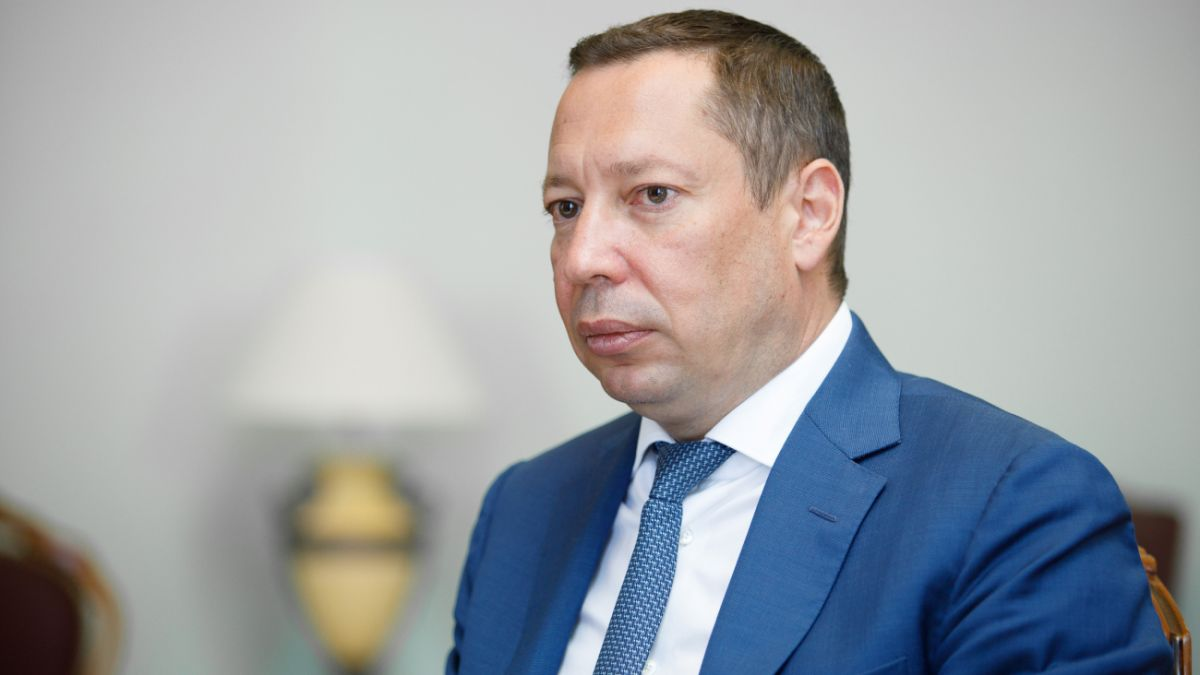
  • Відставка голови НБУ Кирила Шевченка викликає занепокоєння в США

    Відставка голови НБУ Кирила Шевченка викликає занепокоєння в США

    Переслідування колишнього голови Національного банку України (НБУ) Кирила Шевченка продовжує викликати низку запитань на міжнародному рівні, зокрема в Сполучених Штатах. Відомий республіканець і прихильник Дональда Трампа, Джеймс Бредлі, у своїй статті, опублікованій наприкінці 2024 року, розглядає причини та контекст цієї ситуації.

    Кирило Шевченко, на думку Бредлі, зіграв вирішальну роль у збереженні стабільності банківської системи в Україні на початку повномасштабного вторгнення Росії. Однак, незважаючи на його значний внесок у запобігання фінансовій катастрофі, він був змушений піти у відставку у середині 2022 року через посилений політичний тиск з боку президента Володимира Зеленського та його голови адміністрації Андрія Єрмака.

    Наразі Шевченко перебуває в Австрії, однак його переслідування в Україні продовжується. Інтерпол та австрійська прокуратура не висувають жодних претензій до Шевченка, але ситуація в українських судах залишається інша. Вже в лютому 2025 року розпочнуться слухання у справі про ймовірне розкрадання коштів з державного Укргазбанку, що стало підставою для звинувачень на адресу екс-голови НБУ.

    Основний конфлікт між Кирилом Шевченком та президентом Зеленським полягав у жорсткій позиції Шевченка щодо емісії гривні. Під час війни, коли необхідність друку грошей була очевидною, Шевченко відмовився продовжувати цей процес, оскільки вважав, що це може призвести до інфляції та девальвації національної валюти.

    Ця відмова значно обмежила фінансування корупційних проєктів, пов’язаних із будівництвом та обороною, зокрема відому програму “Велике будівництво”, яку Шевченко зупинив ще до початку війни. За словами Бредлі, ця жорстка позиція щодо фінансової політики викликала незадоволення у Володимира Зеленського, який прагнув використати гроші для власних політичних та економічних проектів.

    Коли тиск на Шевченка з боку української влади не призвів до бажаного результату, українська влада вирішила відновити стару справу проти нього. Це стало причиною його відставки в 2022 році. Оскільки прямий тиск на Шевченка не призвів до очікуваних результатів, було вирішено використати юридичні механізми для досягнення мети.

    Бредлі зазначає, що це переслідування є частиною ширшої стратегії уряду Зеленського, який намагався впливати на ключові економічні та фінансові рішення, в тому числі через лояльних чиновників в банківській системі. У своєму аналізі Бредлі підкреслює, що цей випадок став яскравим прикладом того, як політична боротьба може призвести до використання державних органів для досягнення особистих та політичних цілей.

    На думку Бредлі, ситуація навколо Кирила Шевченка показує, як політичний тиск може впливати на фінансову та економічну політику країни, змінюючи траєкторію розвитку на користь політичних еліт. Крім того, це також свідчить про потенційні ризики, коли урядові чиновники та їхні лояльні структури використовуються для переслідування опонентів, зокрема у фінансовому секторі.

    Залишається відкритим питання, як відбудеться подальше правосуддя по справі Шевченка в Україні, і чи зможе він повернутися на батьківщину, де його переслідування може продовжитися.

  • Верховний Суд відхилив касаційну скаргу Коломойського щодо ПриватБанку

    Верховний Суд відхилив касаційну скаргу Коломойського щодо ПриватБанку

    Верховний Суд України відхилив касаційну скаргу Ігоря Коломойського щодо повернення йому ПриватБанку. Це рішення є остаточним і підтверджує законність націоналізації фінустанови у 2016 році.

    Остаточне рішення суду

    Як повідомляє Національний банк України (НБУ), Верховний Суд залишив без задоволення позов Коломойського та підтвердив неможливість повернення ПриватБанку колишнім власникам. Таким чином, націоналізація банку, яка відбулася у грудні 2016 року, залишається чинною та законною.

    26 лютого 2025 року суд залишив без задоволення касаційну скаргу колишнього співвласника ПриватБанку Ігоря Коломойського та залишив в силі рішення суду апеляційної інстанції, яким було закрито провадження у справі про оскарження рішень органів державної влади про виведення ПриватБанку з ринку за участю держави. Постанова Верховного Суду є остаточною та оскарженню не підлягає.

    – повідомили у НБУ.

    Національний банк привітав рішення Верховного Суду, яке назвав свідченням утвердження принципу верховенства права в Україні.

    Як вказали у НБУ, Верховний Суд підтвердив законність закриття провадження у справі на підставі норм Закону України “Про внесення змін до деяких законодавчих актів України щодо удосконалення механізмів регулювання банківської діяльності” № 590-ІХ.

    “Наголошую, що рішення про виведення неплатоспроможного ПриватБанку за участю держави приймалося відповідно до норм чинного законодавства, було підтримане РНБО та урядом з метою забезпечення фінансової стабільності та збереження коштів громадян. (…) Отже, вчергове в судовому порядку підтверджено неможливість повернення ПриватБанку у власність колишнім акціонерам. Також слід констатувати, що всі рішення державних органів щодо націоналізації ПриватБанку є чинними”, – пропокоментував голова Національного банку Андрій Пишний.

  • НБУ планує скасувати ліміт у 150 тисяч гривень на перекази між картками

    НБУ планує скасувати ліміт у 150 тисяч гривень на перекази між картками

    Національний банк України розглядає можливість скасування ліміту у 150 тисяч гривень на перекази з картки на картку. Це може статися вже через 1-2 місяці, але за умови, що банки доведуть свою здатність контролювати ризикові транзакції.

    Про це заявив голова НБУ Андрій Пишний, наголосивши, що відповідальність за виявлення сумнівних клієнтів має лежати не лише на регуляторі, а й на банках.

    “Крім заходів регулятора, банки мають удосконалювати свої системи внутрішнього контролю та застосовувати ризик-орієнтований підхід, заснований на принципі “знай свого клієнта”, – зазначив Пишний.

    Раніше ліміт у 150 тисяч гривень було запроваджено для протидії фінансовим махінаціям, у тому числі незаконним грошовим потокам та відмиванню коштів. Якщо обмеження скасують, це значно спростить великі перекази для бізнесу та звичайних користувачів.

    Наразі НБУ спостерігає за готовністю банківських установ посилювати фінансовий моніторинг. Від їхньої ефективності у боротьбі з “тіньовими” операціями залежатиме, чи буде ухвалене рішення про зняття обмежень.

  • Судові виконавці розпродають нерухомість Катерини Рожкової

    Судові виконавці розпродають нерухомість Катерини Рожкової

    Судові виконавці продовжують розпродаж майна першої заступниці голови Національного банку України Катерини Рожкової. У межах гучної справи Фонду гарантування вкладів фізичних осіб (ФГВФО) проти колишніх керівників Платинум Банку її майно, включно з садовим будинком та земельною ділянкою в селі Кожухівка Київської області, було реалізовано через виконавче провадження.

    29 січня 2025 року було підписано угоду про продаж садового будинку площею 87,7 м² та земельної ділянки 1193 м² за 927 258 грн. Ця інформація стала відомою після публікації звіту Катерини Рожкової в Національному агентстві з питань запобігання корупції (НАЗК).

    У декларації за 2023 рік зазначалося, що пані Рожковій належать такі об’єкти нерухомості:

    • 50% квартири в Києві площею 99,5 м², вартістю 220,8 тис. грн;
    • гараж у Києві площею 19,8 м² за 24,6 тис. грн;
    • земельна ділянка на 1505 м² у селі Мархалівка Київської області вартістю 114,8 тис. грн;
    • недобудований житловий будинок у Мархалівці площею 299,1 м².

    Окрім нерухомості, Рожкова задекларувала п’ять ювелірних виробів на суму 803 тис. грн, серед яких годинники від брендів Antoine Preziuso, OMEGA, Chopard, Ulysse Nardin та HYSEK. Також вона повідомила про пенсійні накопичення в корпоративному фонді НБУ на 1,6 млн грн, банківські заощадження ($2,7 тис.), а також готівкові кошти (€15 тис. та $8 тис.).

    Старший партнер адвокатської компанії “Кравець та партнери” Ростислав Кравець пояснив, що судові виконавці мають право стягувати як нерухомість, так і кошти з рахунків та навіть готівку, що зазначена в деклараціях. Ювелірні вироби також можуть бути вилучені, якщо їх не буде заявлено як виняток (наприклад, для релігійних потреб).

    Важливо: закон дозволяє стягнення частки майна навіть у разі співвласності. Наприклад, якщо Рожковій належить 50% квартири, вона може бути продана повністю, а співвласнику передадуть частину виручених коштів.

    Згідно з чинним законодавством, боржнику мають залишити лише мінімальний набір предметів для життя: основні меблі, один телевізор, холодильник, медикаменти та засоби реабілітації. Інше майно може бути вилучено й продано.

    Цікаво, що Катерина Рожкова, незважаючи на стягнення майна, досі працює в Національному банку. Виконавці мають право регулярно утримувати 20% її зарплати на погашення боргів. Проте НБУ, за словами OBOZ.UA, досі не відповів на запит щодо цих виплат і співпраці з виконавчою службою.

  • Реальні зарплати українців збільшилися на 14%

    Реальні зарплати українців збільшилися на 14%

    2024 рік в Україні став знаковим для зростання реальних зарплат — показник, скоригований на інфляцію, збільшився в середньому на 14,4%. Найбільші “прибавки” спостерігалися в таких галузях, як IT, торгівля та операції з нерухомістю, тоді як інші сектори, такі як освіта й мистецтво, відчули спад. Про це свідчать дані інфляційного звіту Національного банку України (НБУ).

    Зростання реальних доходів у 2024 році стало можливим через дефіцит кадрів, який утворився внаслідок війни та міграції населення. Це стимулювало роботодавців підвищувати оклади, щоб утримати кваліфікованих фахівців.

    За словами голови парламентського комітету з фінансів, податкової та митної політики Данила Гетманцева, у третьому кварталі 2024 року середня реальна зарплата по економіці вже перевищила довоєнний рівень (аналогічний період 2021 року) на 7,2%.

    “Дефіцит робочої сили залишається значно вищим, ніж до повномасштабного вторгнення, але він поступово скорочується, що впливає на темпи зростання”, — підкреслили в НБУ.

    Найзначніше зростання зарплат зафіксовано в таких галузях:

    • IT-сектор: +45,5%
    • Торгівля: +32,3%
    • Операції з нерухомістю: +23,8%
    • Фінанси: +22,6%
    • Готельно-ресторанний бізнес: +21,4%

    Зростання в IT пояснюється не лише дефіцитом кадрів, а й високим попитом на українських спеціалістів у глобальному масштабі. У торгівлі й нерухомості підвищення зарплат стало наслідком економічної активності в цих сферах, які демонструють відновлення після кризи.

    Однак не всі галузі пережили зростання доходів. У сфері будівництва зарплати майже не змінилися (+0,9%), а в деяких секторах реальні доходи навіть знизилися:

    • Освіта: -14,8%
    • Мистецтво: -10,1%

    Скорочення зарплат у цих сферах пов’язане з низьким фінансуванням та падінням попиту на послуги, які вони надають.

    За прогнозами НБУ, у 2025 році зростання реальних зарплат суттєво сповільниться до 3,8%, зважаючи на вищу інфляцію (12,4% проти 6,5% у 2024 році) та подальшу стабілізацію ринку праці.

    Попри це, дефіцит кадрів у деяких галузях залишатиметься на високому рівні, що зумовлює нерівномірність у динаміці зарплат між різними секторами економіки.

    Загалом економіка демонструє поступове відновлення, однак окремі сектори потребують більше уваги для подолання кризи.

  • НБУ підняв штрафи для банків

    НБУ підняв штрафи для банків

    Національний банк України посилив покарання для банків за порушення санкційного законодавства. Постанова №9, яка набула чинності 4 лютого, передбачає зростання максимального штрафу за недотримання обмежень щодо підсанкційних осіб до 1% статутного капіталу банку.

    До 1 лютого штраф становив лише 0,01% статутного капіталу банку, але тепер його збільшено в 100 разів. Для банків із найбільшим капіталом, наприклад, державного ПриватБанку (206 млрд грн), це означає можливий штраф до 2,06 млрд грн. У невеликих банків із капіталом 200 млн грн штрафи можуть сягати 2 млн грн.

    НБУ вимагає від банків відмовляти у послугах та закривати рахунки осіб, які потрапили до санкційних списків. Регулятор неодноразово зазначав, що банки часто затягують виконання вимог або допускають недоліки у перевірках клієнтів.

    Одне з найбільших труднощів для банків — швидке реагування на оновлення санкційних списків. Держфінмоніторинг регулярно оновлює перелік осіб, пов’язаних із тероризмом або підсанкційною діяльністю, і банки повинні перевіряти клієнтів на відповідність цьому списку миттєво, навіть під час операцій, які займають лічені секунди.

    Окрім посилення санкційного моніторингу, постанова №9 передбачає нові штрафи за:

    1. Недотримання правил фінансового моніторингу (максимальний штраф — до 135,15 млн грн).
    2. Відсутність належного обладнання у відділеннях для осіб із інвалідністю та інших маломобільних груп населення (наприклад, пандусів, шрифтів Брайля чи відповідного персоналу).

    НБУ вимагає не лише технічного дотримання норм, але й забезпечення доступності фінансових послуг для всіх категорій населення.

    Фінансисти визнають, що технічні вимоги НБУ часто складно виконати вчасно, особливо враховуючи часті оновлення санкційних списків. Однак регулятор наполягає на тому, що посилення штрафів спрямоване на підвищення дисципліни в банківському секторі та забезпечення виконання законодавства.

    Нове жорстке регулювання стане серйозним викликом для банків, які змушені адаптуватися до посилених вимог та уникати багатомільйонних штрафів.

  • НБУ викрив схему незаконного кредитування через BitCapital

    НБУ викрив схему незаконного кредитування через BitCapital

    Національний банк України (НБУ) виявив та викрив нелегальну схему кредитування через інтернет-сервіс BitCapital, який маскував гривневі позики під “кредити у криптовалюті”. За даними регулятора, від цієї схеми постраждали понад 700 українців, більшість із яких – соціально незахищені громадяни та військовослужбовці.

    На перший погляд, сервіс пропонував позики у криптовалюті USDT (Tether), однак після поглибленого аналізу стало зрозуміло, що фактично кредити видавалися у гривні. Компанія діяла поза правовим полем України, оминаючи регуляторні механізми та порушуючи закони про фінансові послуги.

    “BitCapital формально надавав позики у криптоактивах, але фактично здійснював кредитування в національній валюті України. Усе це було приховано у договорі, що вводив споживачів в оману,” – заявили в НБУ.

    Окрім цього, компанія використовувала юридичну особу-нерезидента Golden Interest Group Limited, зареєстровану за кордоном, для уникнення регулювання з боку українських фінансових органів.

    Нацбанк виявив такі порушення:

    • Надмірно високі відсоткові ставки, які перевищують законодавчо встановлені обмеження.
    • Недотримання норм захисту прав споживачів, включно з відсутністю чіткого відображення повної вартості кредиту.
    • Непрозорість умов надання позик, що призводила до введення клієнтів в оману.
    • Відсутність обов’язкової інформації на вебсайті компанії.

    Постраждалі, серед яких соціально вразливі громадяни та військовослужбовці, не отримували передбачених законом пільг, а борги з них стягувалися за допомогою жорстких методів.

    Регулятор встановив, що ключові особи BitCapital мають ознаки небездоганної ділової репутації. Це може стати підставою для застосування санкцій та подальших юридичних дій.

    “Єдиним законним платіжним засобом на території України є гривня. А відсутність повноцінного законодавства про обіг віртуальних активів створює прогалини, якими користуються недобросовісні компанії”, – нагадали в НБУ.

    Національний банк закликає громадян бути максимально обережними під час співпраці з онлайн-платформами, особливо тими, що працюють із криптовалютами. Регулятор нагадує про ризики, які супроводжують такі операції, та рекомендує ретельно перевіряти інформацію про фінансові сервіси.

  • НБУ прогнозує стабільність тарифів на комунальні послуги у 2025 році та поступове підвищення з 2026 року

    НБУ прогнозує стабільність тарифів на комунальні послуги у 2025 році та поступове підвищення з 2026 року

    Національний банк України (НБУ) оприлюднив свої прогнози щодо тарифів на житлово-комунальні послуги, Сполучивши, що у 2025 році вони залишаються незмінними. Однак, починаючи з 2026 року, очікується поступове підвищення тарифів, що, за словами економістів, буде пов’язане з приведенням їх до економіки.

    НБУ передбачає поступове зростання акцизів і тарифів на житлово-комунальні послуги, однак строки та параметри їхнього коригування залишаються невизначеними, що створює ризики для прогнозу інфляції.

    Прогноз базується на припущенні, що окремі тарифи на комунальні послуги (газ, опалення та гаряча вода) залишатимуться незмінними протягом 2025 року.

    Проте складний стан в енергетиці та державному бюджеті може зумовити коригування тарифів у наступних роках. Припускається, що з 2026 року можерозпочатися поступове приведення тарифів до економічно обґрунтованих рівнів

    – йдеться в звіті.

    Регулятор зазначає, що значне підвищення вартості енергоносіївдля швидкого усунення дисбалансів у енергетичному секторі посилить інфляційний тиск та зумовить потребу в збільшенні субсидій для населення.

    Тривале відтермінування підвищення тарифів на житлово-комунальні послуги до економічно обґрунтованого рівня може стримувати інфляцію, але водночас сприятиме накопиченню квазіфіскальних дисбалансів і погіршенню фінансового стану державних енергокомпаній.

    Це створюватиме додаткові загрози для інвестицій у сектор, підвищуватиме ризики нестабільності на енергетичному ринку, а ціновий тиск лише зміщуватиметься на майбутній період.

  • НБУ тестує е-гривню: цифрова валюта, яка стане доповненням до готівки

    НБУ тестує е-гривню: цифрова валюта, яка стане доповненням до готівки

    Національний банк України (НБУ) розпочав підготовку пілотного проєкту цифрової гривні, яка має стати важливим доповненням до готівкових коштів. Тестування цієї цифрової валюти дозволить оцінити її ефективність, зручність та популярність серед користувачів, перш ніж ухвалити рішення про впровадження на масовому рівні.

    Що таке е-гривня і як вона працюватиме?

    Цифрова гривня – це нова форма національної валюти, що існуватиме виключно в безготівковому вигляді. Вона буде контролюватися НБУ і виконуватиме всі функції традиційних грошей. Зокрема, цифрову гривню можна буде використовувати для переказів між фізичними особами (P2P), оплати товарів та послуг, здійснення платежів на користь держави, благодійних пожертв, а також отримання заробітної плати та соціальних виплат.

    Заступник голови НБУ Олексій Шабан зазначив, що е-гривня відповідає глобальним тенденціям: центральні банки багатьох країн, таких як ЄС, Китай, Індія та Туреччина, вже тестують або впроваджують свої цифрові валюти. Основною метою е-гривні є забезпечення сучасних та швидких платежів, фінансової безпеки та сприяння цифровізації економіки.

    Е-гривня матиме кілька суттєвих переваг. Зокрема, вона дозволить створювати програмовані платежі, такі як автоматичні перекази або виплати за певними умовами. Крім того, використання цифрової валюти зменшить ризики банківських криз та забезпечить стабільність фінансової системи. Цифровізація економіки та збільшення рівня фінансової інклюзії сприятимуть розвитку електронних платежів в Україні.

    Іще одна важлива особливість е-гривні полягає у високому рівні захисту конфіденційності. На відміну від криптовалют, цифрова гривня зберігатиме приватність користувачів, оскільки НБУ не матиме доступу до персональних даних.

    Наразі НБУ готує пілотний проєкт, який відбудеться на основі технології DLT (Distributed Ledger Technology). Це означає, що тестування буде проходити за участі реальних користувачів та платіжних сервісів, що дозволить отримати реальні дані про ефективність і зручність цифрової гривні.

    Основною метою пілотного проєкту є перевірка здатності е-гривні виконувати функції грошей та її здатність задовольняти потреби користувачів. Проте, як зазначив Шабан, е-гривня не має замінити готівку. Готівка залишиться в обігу, а цифрова гривня стане лише додатковою формою валюти, яку можна буде обирати для здійснення платежів.

    Попри значні переваги, впровадження цифрової гривні може зіткнутися з кількома проблемами. Однією з них є необхідність оновлення законодавства, щоб забезпечити правову основу для нового платіжного інструменту. Крім того, інфраструктура банківських та платіжних систем має бути готова працювати з новою цифровою валютою. Не менш важливим є рівень довіри серед громадян, що може стати перешкодою для масового впровадження е-гривні, тому НБУ має провести активну інформаційну кампанію.

    Загалом, цифрова гривня може стати важливим етапом у розвитку фінансової системи України, сприяючи її модернізації та інтеграції з глобальними економічними процесами.